
Compilare la dichiarazione dei redditi significa spesso fare i conti con adempimenti formali e scadenze burocratiche, ma offre anche l’opportunità concreta di decidere a cosa destinare una parte delle proprie imposte. Il meccanismo del 5 per mille nasce proprio per dare valore a questa possibilità, consentendo a ciascun contribuente di indicare un ente del Terzo Settore a cui affidare una frazione dell’IRPEF che verrebbe comunque versata all’erario.
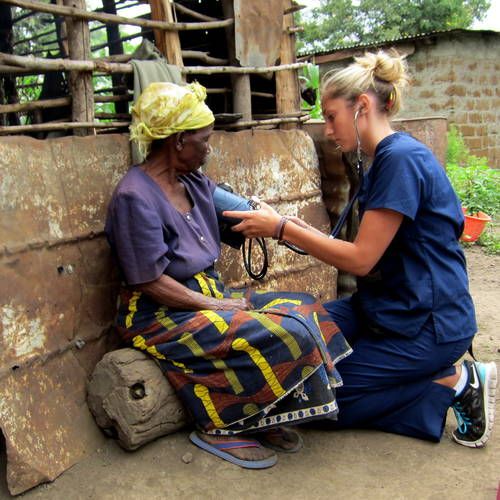
Scegliere di indirizzare a realtà indipendenti, come Medici senza Frontiere, il proprio 5 per mille significa offrire aiuto a chi ne ha più bisogno, trasformando una semplice firma sulla scheda fiscale in un sostegno reale e tangibile, senza alcun costo personale aggiuntivo.
Il meccanismo impositivo e l’impatto sul singolo cittadino
Sotto il profilo operativo, la misura permette di vincolare una porzione pari allo 0,5% della propria imposta sul reddito delle persone fisiche a beneficio di uno specifico ambito di interesse generale. Per il contribuente non si determina alcuna spesa aggiuntiva, poiché la somma destinata viene presa direttamente dal debito tributario calcolato e trasferita dallo Stato all’ente prescelto.
Qualora non si esprima alcuna opzione all’interno della scheda di destinazione, l’importo corrispondente rimane acquisito all’interno del bilancio statale ordinario.
Le categorie beneficiarie ammesse dal quadro normativo
La legge stabilisce con precisione chi può accedere a questo gettito, pubblicando ogni anno gli elenchi aggiornati dei soggetti ammessi per garantire che i fondi arrivino a destinazione senza dispersioni. La fetta più consistente delle preferenze si concentra sul Terzo Settore, in particolare tra le organizzazioni di volontariato e le associazioni che lavorano sul piano dell’assistenza sociale e dell’aiuto alle fasce più vulnerabili.
Accanto a questo nucleo principale, il cittadino può destinare la quota anche agli istituti per la ricerca scientifica, alle università e agli ospedali impegnati nella sperimentazione medica, fino ad arrivare a realtà locali come gli enti parco per la tutela ambientale, i Comuni di residenza per interventi di pubblica utilità e le società sportive dilettantistiche.
Criteri guida per una scelta consapevole e mirata
Orientare la propria decisione in modo informato richiede un esame attento dell’operato e della reputazione delle singole organizzazioni.
Un indicatore essenziale è rappresentato dalla trasparenza contabile, desumibile dalla pubblicazione regolare dei bilanci d’esercizio, dei rendiconti di spesa e del bilancio sociale annuale sui canali istituzionali dell’ente. Risulta altrettanto utile verificare la coerenza dei progetti portati a termine rispetto alla missione statutaria dichiarata e l’impatto reale generato sui beneficiari finali, valutando se la struttura privilegi l’intervento diretto sul campo o il sostegno alla ricerca a lungo termine.
Modalità di compilazione del modello dichiarativo
L’espressione della propria preferenza si formalizza attraverso la compilazione dell’apposita scheda allegata al modello 730, al Modello Redditi Persone Fisiche o alla Certificazione Unica per i soggetti esonerati dall’obbligo dichiarativo. All’interno del modulo, il contribuente deve apporre la propria firma nel riquadro corrispondente all’area prescelta e trascrivere con esattezza il codice fiscale dell’ente destinatario.
Nel caso in cui venga apposta unicamente la firma senza l’indicazione del codice identificativo, il contributo relativo al 5 per mille viene ripartito in modo proporzionale tra tutte le organizzazioni accreditate all’interno del medesimo comparto, secondo il volume di preferenze nominative complessivamente raccolto da ciascuna di esse.
Ripartizione del gettito e contributi volontari a confronto
La destinazione del 5 per mille si differenzia strutturalmente dall’erogazione di donazioni dirette, in quanto non comporta un prelievo supplementare dal patrimonio personale, ma ridistribuisce risorse fiscali già dovute per legge. D’altro canto, il contributo volontario straordinario si configura come un atto di liberalità spontaneo, slegato dai meccanismi dell’imposta sul reddito e sottoposto a specifici regimi di deducibilità o detrazione.
La combinazione coordinata di questi strumenti consente a realtà assistenziali di primo piano, come Medici senza Frontiere, l’acquisto di forniture cliniche nei teatri di crisi, di programmare interventi continuativi.
Anche una preferenza fiscale circoscritta, se sommata a quella di migliaia di cittadini, diviene un motore fondamentale per salvaguardare i diritti umani e consolidare il tessuto solidaristico.