
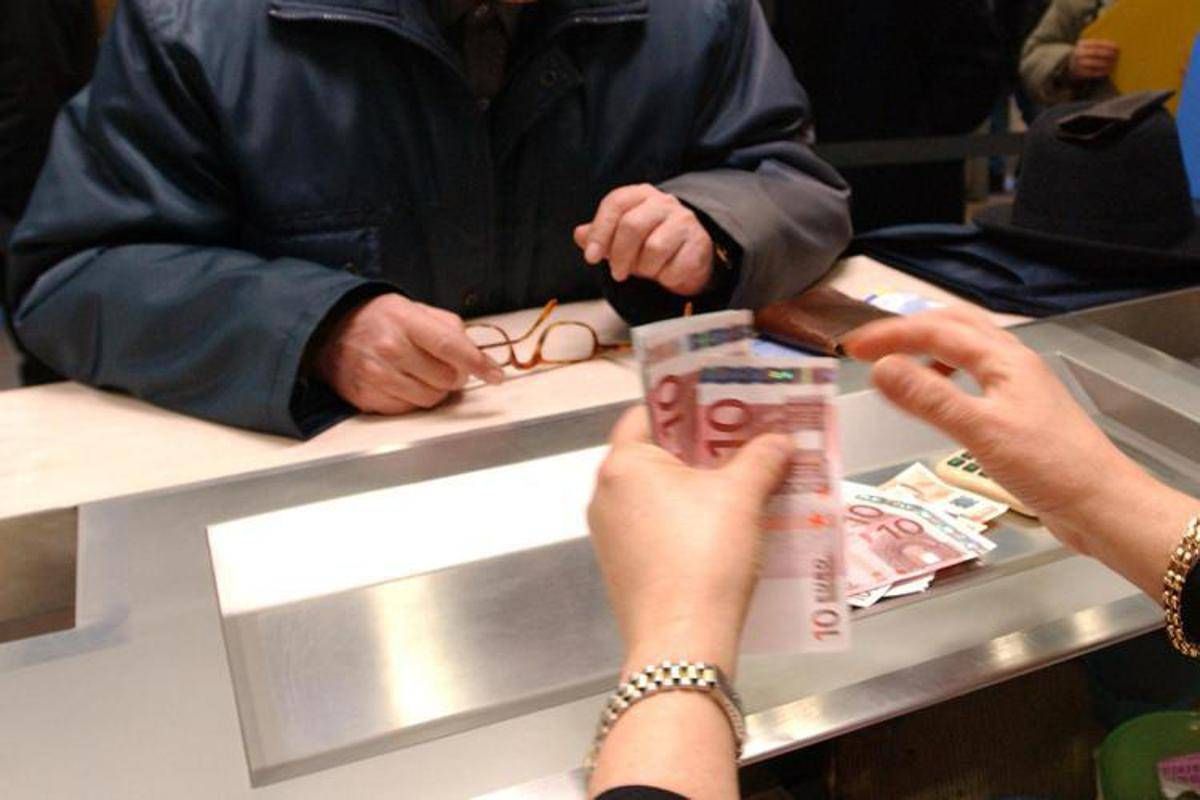
Dal 2027 si andrà in pensione più tardi e, a parità di età di uscita e contributi accumulati, con un assegno più basso. A determinare la riduzione saranno i nuovi coefficienti di trasformazione, utilizzati per calcolare le pensioni contributive e la quota contributiva di quelle liquidate con il sistema misto. Contemporaneamente scatterà l’aumento dei requisiti per lasciare il lavoro: per la pensione di vecchiaia serviranno 67 anni e un mese nel 2027 e 67 anni e tre mesi nel 2028.
Come cambierà il calcolo dell’assegno
Il sistema contributivo determina l’importo della pensione applicando al montante contributivo, cioè ai contributi accumulati e rivalutati durante la vita lavorativa, un coefficiente legato all’età del pensionamento. Questi valori vengono aggiornati ogni due anni sulla base dei parametri demografici ed economici previsti dalla normativa. L’aumento della speranza di vita comporta coefficienti meno favorevoli, perché l’assegno dovrà essere corrisposto per un periodo mediamente più lungo.
I nuovi valori, contenuti nel decreto direttoriale dei ministeri del Lavoro e dell’Economia del 16 ottobre, entreranno in vigore il primo gennaio 2027. A 67 anni il coefficiente scenderà dal 5,608% al 5,514%, con una riduzione dell’1,68% della pensione contributiva rispetto al biennio 2025-2026, mantenendo invariati età e montante. Rispetto ai coefficienti applicati nel 2024, il calo sarà del 3,65%. Il coefficiente resterà più elevato per chi uscirà dal lavoro a un’età maggiore, ma sarà comunque inferiore a quello attualmente in vigore. La revisione riguarderà quindi il calcolo dei nuovi trattamenti: per le pensioni miste l’effetto interesserà esclusivamente la parte contributiva.
In pensione più tardi dal prossimo anno
Alla modifica del calcolo si aggiungerà l’innalzamento dei requisiti di accesso. La pensione di vecchiaia passerà dagli attuali 67 anni a 67 anni e un mese nel 2027, per salire a 67 anni e tre mesi nel 2028. Per la pensione anticipata ordinaria, indipendente dall’età anagrafica, nel 2027 saranno necessari 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne. Nel 2028 i requisiti saliranno rispettivamente a 43 anni e un mese e 42 anni e un mese, ferme restando le deroghe previste per specifiche categorie di lavoratori.
Le simulazioni della Cgil sulle perdite
Le elaborazioni della Cgil evidenziano gli effetti delle due revisioni dei coefficienti, quella già scattata nel 2025 e quella prevista nel 2027. Nell’esempio riferito a un’uscita a 64 anni, una quota contributiva che con i coefficienti del 2024 valeva 1.500 euro lordi mensili scenderebbe a 1.449,36 euro, con una differenza di circa 658 euro lordi all’anno, considerando tredici mensilità. Secondo Ezio Cigna, responsabile delle politiche previdenziali della Cgil, la perdita cumulata sull’intero periodo stimato di pensionamento raggiungerebbe 14.207 euro per le donne e 11.574 euro per gli uomini. Si tratta di simulazioni a parità di età e montante contributivo, non di riduzioni applicate agli assegni già in pagamento.
Con una quota iniziale di 2.000 euro lordi mensili, sempre nell’esempio a 64 anni e nel confronto con il 2024, la perdita complessiva stimata salirebbe a 18.943 euro per le donne e 15.432 euro per gli uomini. Partendo da 1.000 euro mensili, raggiungerebbe invece rispettivamente 9.471 e 7.716 euro.
La differenza tra uomini e donne nelle perdite cumulate dipende dalla diversa durata media attesa del pensionamento: una maggiore speranza di vita estende il numero di anni sui quali viene calcolato il mancato reddito. Gli esempi a 64 anni rappresentano un confronto tra coefficienti e non indicano un diritto automatico a lasciare il lavoro a quell’età. Per la pensione anticipata interamente contributiva occorre infatti rispettare anche specifici requisiti contributivi ed economici; inoltre, dal 2027 aumenterà anche il requisito anagrafico di questo canale di uscita.
L’esempio a 67 anni e la critica del sindacato
Un’altra simulazione riguarda un lavoratore con una retribuzione alla cessazione di circa 30mila euro annui e un montante contributivo rivalutato di circa 284mila euro. A parità di queste condizioni e considerando un’età di 67 anni, la quota mensile lorda passerebbe dai 1.250,13 euro calcolati con i coefficienti del 2024 ai 1.225,01 euro del biennio 2025-2026, fino ai 1.204,48 euro del 2027.
La sola revisione del prossimo anno comporterebbe quindi una differenza di 20,53 euro lordi al mese. Sulla base delle ipotesi di durata del pensionamento utilizzate nell’elaborazione, la perdita cumulata sarebbe di circa 4.992 euro per le donne e 3.924 euro per gli uomini. La segretaria confederale della Cgil Stefania Filetti ha criticato il quadro delineato dalle nuove regole, sottolineando che, mentre il governo continua a parlare di superamento della legge Fornero, lavoratrici e lavoratori devono confrontarsi con una permanenza più lunga al lavoro e con coefficienti che riducono l’assegno a parità di contributi. Differenze che, sommate nel corso del pensionamento, possono tradursi in migliaia di euro di reddito in meno.